Domain ihre-private-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ihre-private-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ihre-private-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ihre-private-krankenversicherung.de kaufen?
Was verleiht dem Universum seine unergründliche Tiefe und Geheimnis?
Die unendliche Weite des Universums, die Vielfalt der Galaxien, Sterne und Planeten sowie die unerforschten Phänomene wie Dunkle Materie und Dunkle Energie verleihen dem Universum seine unergründliche Tiefe und Geheimnis. Die Tatsache, dass wir nur einen winzigen Teil des Universums kennen und verstehen, trägt ebenfalls dazu bei, dass es so geheimnisvoll und faszinierend erscheint. Letztendlich liegt es wohl auch daran, dass die Fragen nach dem Ursprung und der Zukunft des Universums bis heute nicht vollständig beantwortet sind. **
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für Unergründliche Tiefe
Top-Angebote
Produkte zum Begriff Unergründliche Tiefe:
-
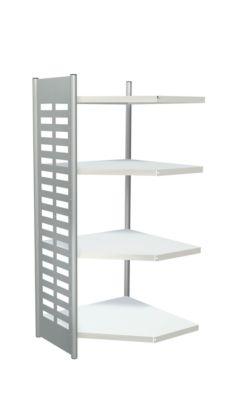
Eckfeld, Tiefe 600 mmSchön und tragstark! Regale können auch schön sein. So wie diese modern gestalteten Regale, die dazu auch noch absolut standfest und hoch belastbar sind. Durch Eckregale lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). Eckfeld auch mit anderen Höhen erhältlich: 2200 mm und 2600 mm. * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld 400 + Tiefe * 1 Seitenrahmen * 4 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).748,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Eckfeld, Tiefe 400 mmSchön und tragstark! Eckfeld passend zum Regal G1.Durch Eckregale und Kombibreiten lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld B 400 + Tiefe * 1 Seitenrahmen * 5 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).748,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **


Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
Top-Angebote
Produkte zum Begriff Unergründliche Tiefe:
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Redaktion Phantastik GbR Private Eye - Tiefe Wasser 267875Mit gewichtigen 80 Seiten kommt der neue Abenteuerband Tiefe Wasser daher. Der Name ist Programm. Nicht nur, weil die Themse in diesem Fall eine wichtige Rolle spielt. Doch was dort geschieht, stellt nur die Oberfläche... 1x Private Eye - Tiefe Wasser15,23 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was verleiht dem Universum seine unergründliche Tiefe und Geheimnis?
Die unendliche Weite des Universums, die Vielfalt der Galaxien, Sterne und Planeten sowie die unerforschten Phänomene wie Dunkle Materie und Dunkle Energie verleihen dem Universum seine unergründliche Tiefe und Geheimnis. Die Tatsache, dass wir nur einen winzigen Teil des Universums kennen und verstehen, trägt ebenfalls dazu bei, dass es so geheimnisvoll und faszinierend erscheint. Letztendlich liegt es wohl auch daran, dass die Fragen nach dem Ursprung und der Zukunft des Universums bis heute nicht vollständig beantwortet sind. **
-
Ist Private Krankenversicherung Pflicht?
Ist Private Krankenversicherung Pflicht? Nein, in Deutschland besteht grundsätzlich eine Krankenversicherungspflicht, die entweder durch eine gesetzliche Krankenversicherung (GKV) oder eine private Krankenversicherung (PKV) erfüllt werden kann. Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze müssen sich in der Regel gesetzlich versichern, während Selbstständige, Beamte und Gutverdiener die Möglichkeit haben, sich privat zu versichern. Die Entscheidung für eine private Krankenversicherung hängt von verschiedenen Faktoren wie Einkommen, Berufsstatus und individuellen Bedürfnissen ab. Es ist wichtig, sich vor Abschluss einer Versicherung ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer kontrolliert private Krankenversicherung?
Die private Krankenversicherung wird in Deutschland durch das Bundesministerium für Gesundheit und die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kontrolliert. Die BaFin überwacht die Finanzlage der privaten Krankenversicherungsunternehmen und stellt sicher, dass sie ihren Verpflichtungen gegenüber den Versicherten nachkommen können. Zudem gibt es unabhängige Ratingagenturen, die die Qualität und Leistungsfähigkeit der privaten Krankenversicherer bewerten. Letztendlich sind aber auch die Versicherten selbst gefragt, sich über die Leistungen und Konditionen ihrer privaten Krankenversicherung zu informieren und bei Bedarf zu wechseln. **
-
Wo in Steuererklärung private Krankenversicherung?
In der Steuererklärung wird die private Krankenversicherung in der Anlage Vorsorgeaufwand angegeben. Dort können Beiträge zur Krankenversicherung, Pflegeversicherung und weiteren Vorsorgeaufwendungen eingetragen werden. Es ist wichtig, die Beiträge korrekt anzugeben, da sie steuerlich absetzbar sind und somit die Steuerlast reduzieren können. Es empfiehlt sich, alle relevanten Beitragsbescheinigungen und Unterlagen bereitzuhalten, um die Angaben in der Steuererklärung präzise und vollständig zu machen. Falls Unsicherheiten bestehen, kann es ratsam sein, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen. **
Ähnliche Suchbegriffe für Unergründliche Tiefe
-
Eckfeld, Tiefe 600 mmSchön und tragstark! Regale können auch schön sein. So wie diese modern gestalteten Regale, die dazu auch noch absolut standfest und hoch belastbar sind. Durch Eckregale lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). Eckfeld auch mit anderen Höhen erhältlich: 2200 mm und 2600 mm. * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld 400 + Tiefe * 1 Seitenrahmen * 4 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).748,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Eckfeld, Tiefe 400 mmSchön und tragstark! Eckfeld passend zum Regal G1.Durch Eckregale und Kombibreiten lassen sich mit diesem System Räume optimal nutzen. Die Fachböden sind lichtgrau (RAL7035) pulverbeschichtet und in den drei Tiefen 400 mm, 500 mm und 600 mm verfügbar. Sie sind mit einer Sicherheitskantung von 40 mm Höhe ausgestattet und lassen sich im Raster von 86 mm höhenverstellen. Die Seitenteile bestehen aus Rundrohr (ø 40 mm) mit verschweißten Seitenblechen und sind pulverbeschichtet in Alusilber (ähnlich RAL 9006). * Fachlast: Tragkraft pro Boden: 120 kg, mit Unterzügen bis 200 kg * Feldlast (Tragkraft pro Regalfeld): 1000 kg * Breite pro Regal = Nennbreite + 40 mm Eckfeld B 400 + Tiefe * 1 Seitenrahmen * 5 Eckböden * 1 Eckpfosten Sicherheitshinweis: Regale mit einem Höhen-/Tiefenverhältnis ≥ 5 : 1 sind gegen kippen zu sichern (Wand- oder Bodenverankerung). Am Ende des Regals muss immer ein Abschlussrahmen montiert werden (siehe Zubehör).748,51 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
SonoEZ Ultraschalltrainer tiefe VenenthromboseDer SonoEZ Ultraschalltrainer besteht aus einem lebensechten, sehr gut ultraschallfähigen Material, welches überaus realistische Ultraschallbilder liefert. Er beinhaltet ein gesundes Gefäß mit 8mm Durchmesser und ein Gefäß mit Thrombose mit 8mm Durchmesser. Das Pad ist punktierbar, die Stichkanäle verschließen sich auf Grund des neuartigen Materials fast vollständig, so dass auf dem Ultraschallbild sehr lange nichts zu sehen ist. Geliefert wird der Ultraschalltrainer in einem Kunststoffbehälter, welcher eine sichere Aufbewahrung gewährleistet. Produktdetails Besteht aus einem lebensechten, sehr gut ultraschallfähigen Material Liefert realistische Ultraschallbilder Beinhaltet ein gesundes Gefäß mit 8mm Durchmesser und ein Gefäß mit Thrombose mit 8mm Durchmesser Das Pad ist punktierbar die Stichkanäle verschließen sich fast vollständig, so dass auf dem Ultraschallbild sehr lange nichts zu235,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die private Krankenversicherung?
Die private Krankenversicherung zahlt in der Regel für medizinisch notwendige Behandlungen, die im Leistungskatalog des jeweiligen Tarifs enthalten sind. Dazu gehören unter anderem Arztbesuche, Medikamente, Operationen und Krankenhausaufenthalte. Die Kostenübernahme erfolgt in der Regel nach Vorlage der entsprechenden Rechnungen und Belege. Es ist wichtig, dass die Leistungen im Rahmen des vereinbarten Tarifs liegen und dass eventuelle Selbstbeteiligungen oder Eigenanteile beachtet werden. Es ist ratsam, sich vor einer geplanten Behandlung über die Leistungen und Bedingungen der eigenen privaten Krankenversicherung zu informieren. **
-
Welche private Krankenversicherung für Referendare?
Welche private Krankenversicherung für Referendare ist die beste Option? Es gibt verschiedene Anbieter, die spezielle Tarife für Referendare anbieten, die in der Regel günstiger sind als reguläre Tarife. Es ist wichtig, die Leistungen und Kosten der verschiedenen Versicherungen zu vergleichen, um die passende Option zu finden. Zudem sollte darauf geachtet werden, dass die Versicherung auch im späteren Berufsleben weiterhin genutzt werden kann. Es empfiehlt sich, sich von einem Versicherungsberater beraten zu lassen, um die beste private Krankenversicherung für Referendare zu finden. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung zahlt augenlasern?
Welche private Krankenversicherung die Kosten für eine Augenlaserbehandlung übernimmt, hängt von den individuellen Vertragsbedingungen ab. Einige Versicherungen bieten spezielle Tarife an, die auch die Kosten für Augenlaseroperationen abdecken. Es ist ratsam, sich direkt an die jeweilige Versicherung zu wenden und nach den genauen Leistungen zu fragen. Zudem kann es sinnvoll sein, verschiedene Angebote zu vergleichen, um die beste Versicherung für eine Augenlaserbehandlung zu finden. Es ist wichtig, sich vorab über eventuelle Einschränkungen oder Voraussetzungen zu informieren, um sicherzustellen, dass die Kosten tatsächlich übernommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.